14 сентября 2026
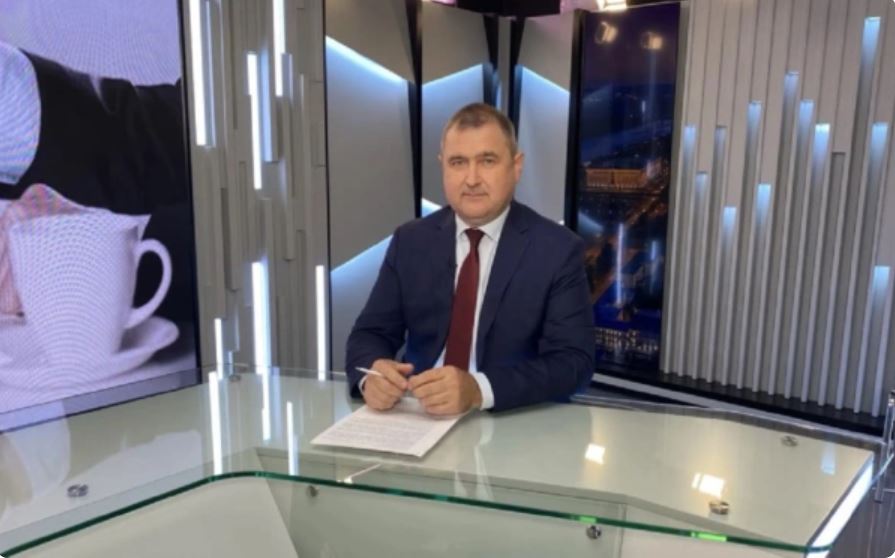
Олег Могильников в эфире РБК рассказал о льготном кредитовании предпринимателей, поддержке селлеров и цифровизации
Малый и средний бизнес Башкирии в первом полугодии 2026-го получил кредиты на 110 млрд руб. Объем кредитования сектора МСП снизился почти на 8% к аналогичному периоду прошлого года. Аналитики ожидают, что к осени показатели традиционно пойдут вверх: этому поспособствуют небольшое смягчение денежно-кредитной политики, снижение ключевой ставки и собственные программы финансовых учреждений.
В республике действуют несколько компаний, учрежденных правительством региона, которые активно кредитуют бизнес. О том, как меняется их политика в кредитовании сектора МСП и насколько активны сами предприниматели в получении займов, в интервью телеканалу РБК Уфа рассказал директор Башкирской микрокредитной компании Олег Могильников.
— По итогам прошлого года компания заняла первое место в рейтинге Корпорации МСП. Какие показатели стали решающими?
— Да, по итогам 2025 года корпорация провела ранжирование государственных микрофинансовых организаций по двум направлениям — финансовая устойчивость и эффективность деятельности.
Показателем, который определяет финансовую устойчивость, обычно является доля просроченной задолженности в портфеле займов. В нашем портфеле по состоянию на 31 декабря этот показатель составил лишь 0,7% от объема предоставленных займов.
Что касается эффективности деятельности, наш показатель размещения собственных средств составляет 99,3%. Практически весь капитал у нас работает в займах, а не лежит мертвым грузом. Исходя из этих и еще 50 показателей, по итогам оценки мы получили первое место.
— За счет чего удалось добиться столь низкого показателя просроченной задолженности?
— Это стало возможным благодаря порядочности предпринимателей и обеспечению, которое мы берем в качестве гарантии возврата. Наш капитал сформирован за счет бюджета, и мы обязаны эти бюджетные деньги вернуть обратно и выдать следующим предпринимателям в виде займов. Конечно же, мы оцениваем и финансовое состояние предприятий и обеспечение, которое они предоставляют. Все это в совокупности и дало свой результат.
— Каковы объемы поддержки, оказанной предпринимателям по линии Башкирской микрокредитной компании в этом году? Какие отрасли считаются наиболее приоритетными?
— В рамках реализации региональной программы «Малое и среднее предпринимательство и поддержка предпринимательской инициативы» для нас установлен целевой показатель. В 2026 году мы обязаны предоставить займы на сумму 499,3 млн руб. На сегодняшний день данный показатель выполнен на 76%. Без сомнения, цель будет достигнута, но у нас есть и собственные амбиции, которые планируем исполнить в текущем году.
В 2025-м мы установили рекорд по выданным займам — порядка 647 млн руб. В этом году планируем выдать не меньше, около 650 млн, если, конечно, позволят наши ресурсы. Но, думаю, цифра достижимая, будем к ней стремиться.
Согласно приказу министерства экономического развития, мы должны выдавать не менее 80% займов по приоритетным направлениям. В данный список включены предприятия обрабатывающей промышленности, гостиницы, общепит, информация и связь, наука и техника, туризм, экспортеры, начинающие предприниматели сроком деятельности до двух лет. Новое направление — креативные индустрии.
Кроме того, правительство Республики Башкортостан включило в перечень приоритетных еще три направления, которые важны для региона. Это предприниматели — участники СВО, социальные предприниматели и молодежное предпринимательство, организованное людьми до 35 лет. Всем этим категориям предпринимателей мы выдаем займы по льготной процентной ставке.
— Если говорить об отраслях, какова доля тех или иных? Есть ли в Башкирии своя специфика в этой части?
— Первое место в нашем портфеле занимают обрабатывающие предприятия, на втором — гостиницы, общепит и туризм. На третьей строчке — начинающие предприниматели.
— Насколько широк перечень документов, которые необходимо предоставить для получения льготного кредита?
— Для начала стоит рассказать об условиях получения займа. Во-первых, предприниматели, которые обращаются к нам, должны быть зарегистрированы на территории Башкирии и вести свою деятельность в республике. Мы предоставляем займы до 5 млн руб. на срок до трех лет.
Цель займа должна быть предпринимательской — это могут быть инвестиции, пополнение оборотных средств, выплата заработной платы, уплата налогов и так далее. В последующем заемщик должен предоставить подтверждение, что деньги потрачены именно на эти цели.
Одной из популярных целей является рефинансирование действующих банковских кредитов. Предприниматель может обратиться к нам и получить заем, если он попадает в льготную категорию, от 8% годовых. Мы рефинансируем действующий кредит в коммерческом банке, тем самым снижая для него нагрузку.
Все наши займы должны быть на 100% обеспечены. В качестве обеспечения мы принимаем залог транспортных средств, недвижимости, поручительство физических лиц, предпринимателей, юридических лиц, а также поручительство Гарантийного фонда РБ. Средняя ставка по действующим займам составляет 9,7% годовых, что существенно ниже, чем предлагают на сегодня коммерческие банки. Для льготной категории, как я уже говорил, ставка меньше. Допустим, для участников СВО и социальных предприятий у нас действует ставка 4,5%.
Заявки принимаются через цифровую платформу Корпорации МСП. Мы рассматриваем их в течение трех дней, в случае одобрения формируем пакет документов и отправляем их в ближайший офис МФЦ. То есть предпринимателю нет необходимости ехать 200–300 километров. Он приезжает в МФЦ в своем районе, подписывает документы, деньги перечисляются на расчетный счет.
Что касается пакета документов, мы минимально снизили требования. Заемщики должны в первую очередь предоставить учредительные документы. Во-вторых, мы должны определить финансовое состояние предпринимателя. В-третьих, мы требуем документы, подтверждающие наличие обеспечения.
Перечень документов индивидуален для каждого, потому что у всех своя организационно-правовая форма, свой вид налогообложения и обеспечения, поэтому лучше обратиться к специалисту, который расскажет, какие документы необходимо предоставить непосредственно по данной заявке.
— Не могу не спросить об атаках на крупные логистические центры маркетплейсов. В Башкирии были такие случаи, но многие наши селлеры работают и на федеральный рынок. Недавно компания объявила о готовности предоставить кредитные каникулы пострадавшим от таких атак. Есть ли у вас первые обращения по таким поводам? В какие сроки решается вопрос о предоставлении кредитных каникул?
— Да, по рекомендации Центрального банка Башкирская микрокредитная компания начала принимать заявления о реструктуризации кредита в части отсрочки платежей по основному долгу. Мы оформляем кредитные каникулы сроком до шести месяцев. Делается это по заявлению клиента и по документу, подтверждающему, что ему был нанесен ущерб при атаке БПЛА на логистические центры либо на складские помещения.
Одно такое заявление нам уже поступило, мы его рассмотрели и дали положительный ответ. Принимаем решение в течение одного дня.
— Также компания объявила о появлении новых льготных программ для селлеров, пострадавших от атак БПЛА. Высок ли интерес предпринимателей, каковы условия займов?
— Действительно, мы начали разработку программы для предпринимателей, которые пострадали при атаке БПЛА. Первые обращения уже есть, но пока мы ждем выхода нормативного документа, чтобы официально запустить данный продукт в работу.
— Вы неоднократно говорили о поддержке участников специальной военной операции. Насколько активны ветераны в предпринимательстве? Есть ли отдельные программы для них?
— Еще в прошлом году мы разработали отдельную программу для участников СВО, желающих начать свой бизнес. Пока оформлено четыре займа: для нашей республики это не очень много. Но мы стараемся доносить информацию до предпринимательских сообществ. Сейчас при поддержке бизнес-шерифов решили предоставлять адресные консультации. Будем выявлять потенциальных интересантов по этим программам и обращаться уже к ним напрямую, чтобы рассказать о возможностях в части льготного финансирования.
— Ранее Башкирия вошла в число регионов — участников пилотного проекта по партнерскому финансированию. Как партнерские продукты действуют в Башкирской микрокредитной компании, пользуются ли они популярностью?
— В 2024 году компания вошла в реестр ЦБ по партнерскому финансированию. Мы разработали программы для самозанятых граждан, субъектов малого и среднего предпринимательства. Если остальные регионы делают акцент на исламском банкинге, то у нас светский продукт. К нам может обратиться представитель любой конфессии и получить заем.
Партнерский заем адресован тем предпринимателям, для которых в силу религии недопустимо брать деньги под процент. Мы устанавливаем комиссию исходя из наших операционных расходов, эта сумма не меняется в зависимости от размера займа. Ее можно оплатить сразу или распределить на срок договора. Также из договора исключены начисления штрафов, пеней и неустоек. Что касается спроса, это не самый популярный продукт в нашей компании, но у него есть свои потребители.
— Завершая наш разговор, не могу не спросить о внедрении искусственного интеллекта. Вы относительно недавно запустили чат-бот с ИИ для консультирования предпринимателей. Какой отклик получаете и планируете ли и дальше внедрять подобные технологии?
— В прошлом году мы начали цифровизацию нашей компании, разработали и внедряем систему, наполняем ее цифровыми сервисами. Буквально позавчера мы интегрировали ее с цифровой платформой Корпорации МСП. Благодаря цифровизации мы снижаем объем требуемых документов и справок и ускоряем процесс рассмотрения заявки.
В дальнейшем планируем включить в данную систему искусственный интеллект для проверки документов, финансового состояния, подтверждения целевого использования. Думаю, в ближайшие два-три года мы это реализуем.
Также запустили на сайте чат, обучили ИИ на основе нормативных документов. Сейчас предприниматель может не читать все наши инструкции, а просто задать вопрос. Но, конечно, без живого общения не обойтись. У нас есть телефон горячей линии 8-800-222-31-16, на котором всегда есть человек, который подстрахует чат-бота с искусственным интеллектом.
— Какие цели ставите на будущее?
— Стратегическая цель должна быть всегда, поэтому мы идем, считаю, в правильном направлении. В ближайшее время нам нужно успешно завершить финансовый год, выполнить обязательства и амбициозные планы.
Планируем запустить новые приоритетные направления поддержки. Сейчас на рассмотрении в Правительстве РБ находятся вопрос о включении в список резидентов бизнес-инкубаторов, территорий приезжающего развития, моногородов.
В недалеком будущем планируем сформировать портфель займов в 1 млрд руб. Это перенесет нас в другую весовую категорию, будет немного сложнее работать, над нами будет больше надзора, но тем не менее мы должны к этому стремиться.
источник: https://ufa.rbc.ru/ufa/14/09/2026/6aa7c35a9a794729673ce7c2